相続があった年に、相続人たちがそれぞれ110万円の贈与を受けていた場合、相続税はどうなるのでしょうか。
相続時精算課税を利用すれば、年間110万円までは贈与税がかからず、相続税の計算でも相続財産への「持戻し(上乗せ)」は必要ありません。
ただし、初めて相続時精算課税を利用する場合には、届出が必要です。
そのときの注意点をまとめてみました。
相続開始年の贈与は非課税
たとえば、父から子ども3人にそれぞれ110万円の贈与があった、同じ年に父が亡くなった場合、贈与税はどうなるのでしょうか。
まず「暦年課税」の場合、父から相続で財産を引き継いだのが子どもであれば、相続開始の年の贈与については、贈与税がかかりません。
もちろん、贈与税の申告も必要ありません。たとえ110万円を超えていたとしても、です。
なぜなら、相続開始年に贈与でもらった財産は、相続財産に上乗せして相続税を計算することになっているからです。
つまり、贈与税はかからなくても、相続税の対象にはなるということです。
「110万円以内だから相続税もかからない」というわけではないのです。
ところが、「相続時精算課税」を利用する場合には、この扱いが変わります。
どういうことでしょうか。次で解説します。
「相続時精算課税」なら「持ち戻し」なし
贈与税の計算方法には、「暦年課税」と「相続時精算課税」の2つがあります。
2023年までは「相続時精算課税」を利用するメリットが限られていました。
ところが、2024年から「暦年課税」と同じように「相続時精算課税」にも、年間110万円の基礎控除ができました。
同じ110万円の非課税枠でも、実は「相続時精算課税」と「暦年課税」では、「持戻し」の扱いに大きな違いがあります。
暦年課税の場合は、相続で財産を取得した方が、相続前の一定期間にもらった財産は持戻しの対象になります。
2024年から持戻しの対象期間は段階的に7年へ延長されています。
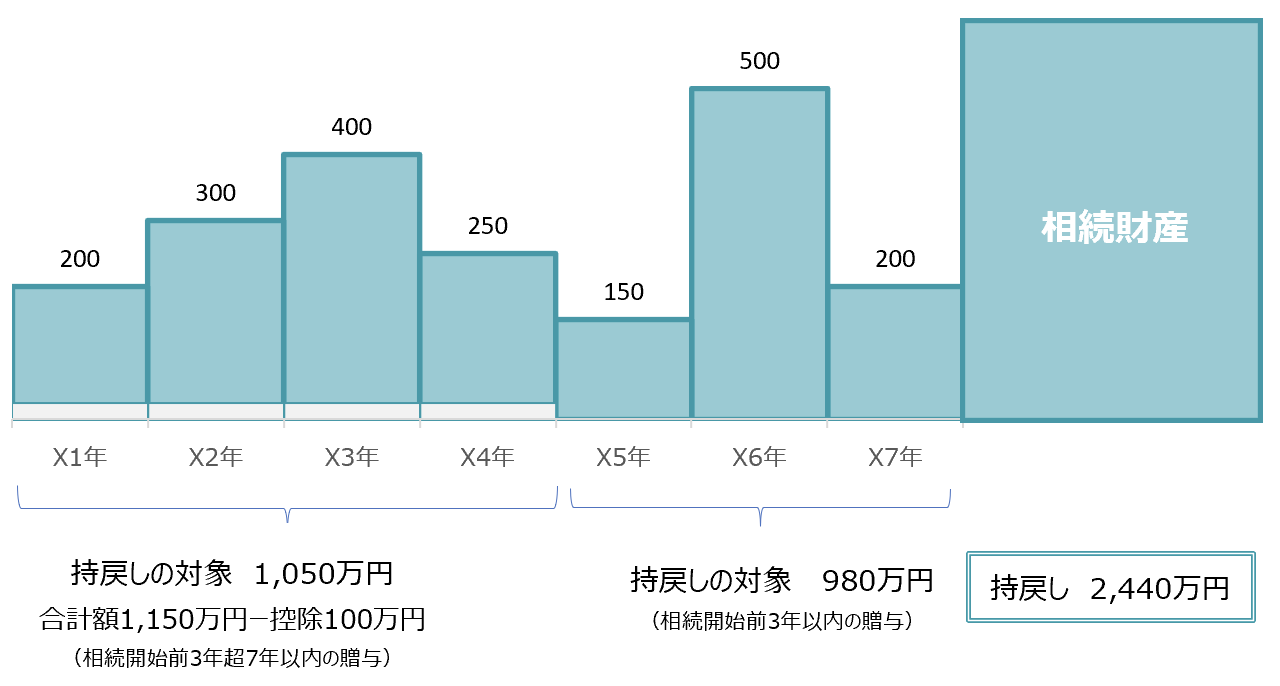
3年を超えて7年以内にもらった財産は合計額から100万円をマイナスした部分が持戻しの対象になります。
いっぽうで「相続時精算課税」の場合はどうか?
実は、年間110万円以下の部分は、相続税の計算で相続財産に持ち戻す必要がないのです。
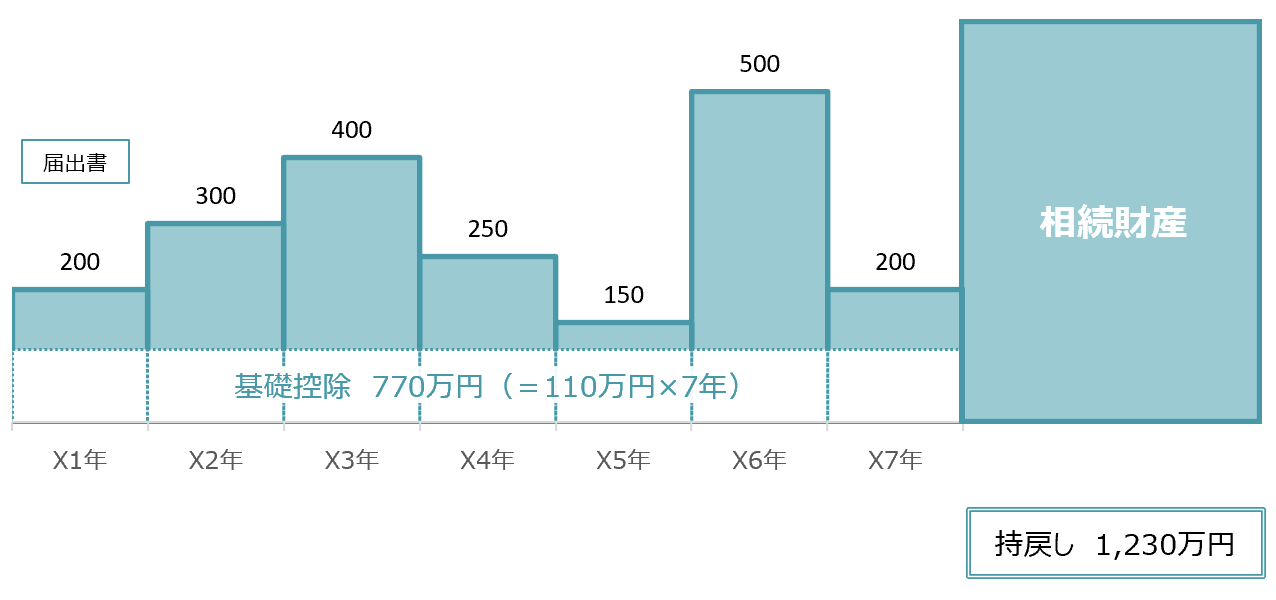
たとえば、父から子ども3人にそれぞれ110万円を贈与し、その年に父が亡くなった場合。
子ども3人がそれぞれ「相続時精算課税」を利用していれば、合計330万円を相続税の計算に含めるために「持戻し」をする必要がないのです。
ここが、「暦年課税」とは大きく違うところです。
さらに、年間110万円以内の贈与なら、原則として贈与税の申告をする必要もありません。
「相続時精算課税」を利用するには、財産をあげるヒト、もらうヒトの条件があり、それをクリアする必要があります。
そして、忘れてはいけないのが、「届出書」の提出です。
後出しでも届出書は必要
「相続時精算課税」をはじめて利用する場合には、「届出書(相続時精算課税選択届出書)」を提出する必要があります。
贈与税のキホンは「暦年課税」。「相続時精算課税」を利用するには、手を挙げないといけないことになっています。
その意思表示が「届出書」です。
贈与で財産をもらった年の翌年2月1日から3月15日までに税務署に出すことになっています。
これを踏まえて。
では、贈与をした父がその年に亡くなった場合はどうなるのか?
亡くなったあとに「相続時精算課税」を選ぶことはできないのか?
実は、父が亡くなったあとでも「届出書」を提出できるのです。
期限は、贈与を受けた年の翌年3月15日と、相続税の申告期限のどちらか早い日まで。
提出先は、父の相続税の申告先となる税務署です。
相続税の申告期限が届出期限となる場合、相続税の申告書を提出するときには、「届出書」を相続税の申告書に添付することになります。
つまり、相続があったあとでも、期限内なら「相続時精算課税」を選べるということです。
ここで気をつけたいのが、届出を忘れないこと。
相続があった年に子ども3人へそれぞれ110万円の贈与をしていた場合、3人それぞれが届出書を提出して「相続時精算課税」を選択すれば、合計330万円を持ち戻さずに済みます。
では、出さなかったらどうなるか?
「暦年課税」の扱いとなり、相続で財産を取得した子どもについては、110万円も相続財産に持ち戻すことになります。
その結果、相続税が増える可能性もあるわけです。
110万円以内だから贈与税の申告は不要。
でも、相続時精算課税の届出まで不要というわけではありません。
相続があった年に贈与を受けていた場合には、相続税の申告をする税理士も注意が必要です。
贈与の有無を確認するだけでなく、相続時精算課税を選択できるかどうか、届出書の提出が必要かどうかまで確認しておきたいものです。
届出書1つで相続税が変わることもあるわけですから。
【編集後記】
昨日はオフ。
午前中は妻が不在で3人。
長男(11)が「やきそばを
つくる」と言って
どうなることかと思ったら、
本当につくってくれました。
美味しくて、料理は
すぐに越えられそう…。
午後は妻と買い物に。
遠征して新しいところに
行ってみました。
魚が豊富でまた行こうかなと。
【昨日の1日1新】
※「1日1新」→詳細はコチラ
大阪屋ショップ